

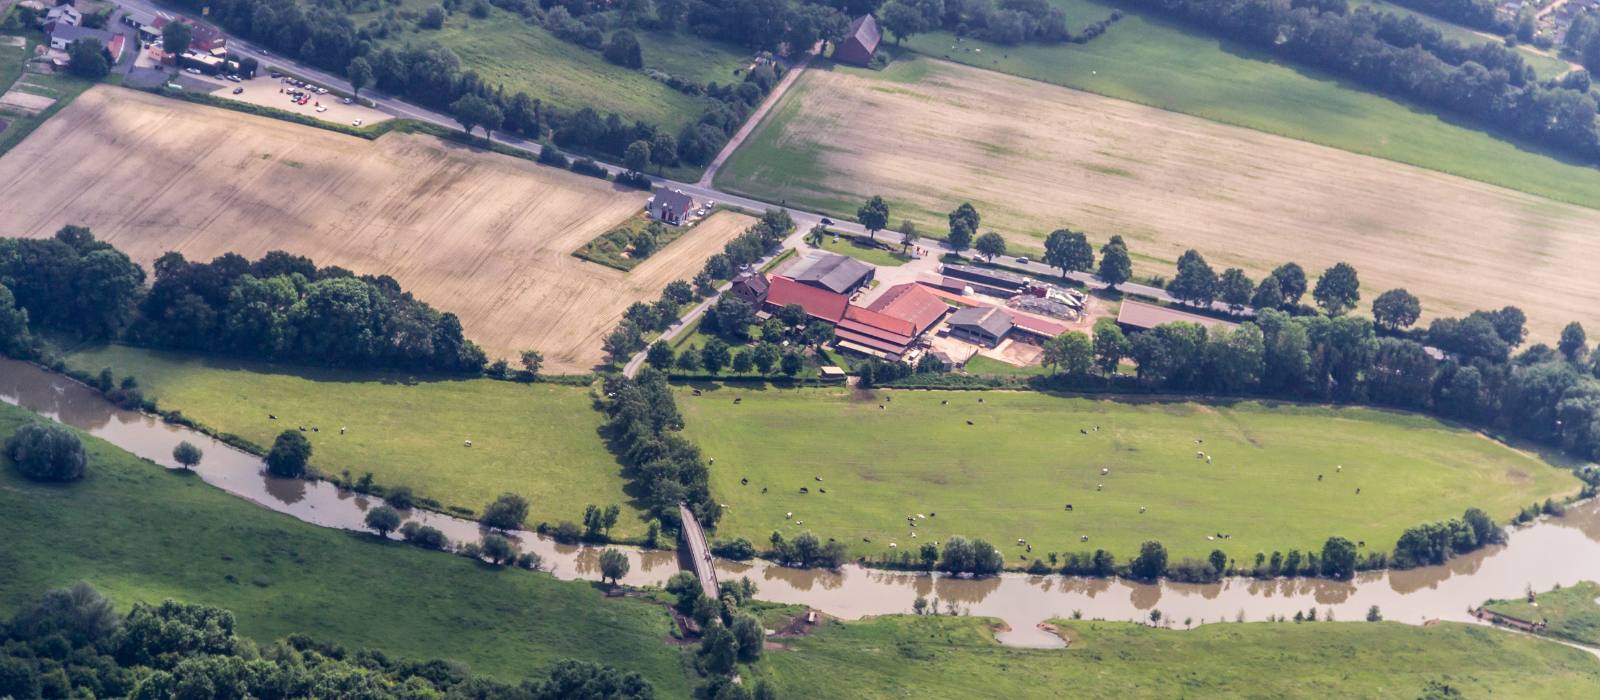

Warum Hofübergaben besonders sind
Ein landwirtschaftlicher Betrieb ist selten eine reine Kapitalanlage. Er ist Wohnort, Arbeitsplatz und über Generationen gewachsenes Familienvermögen zugleich. Bei der Übergabe treffen deshalb wirtschaftliche, familiäre und rechtliche Fragen aufeinander: Was ist der Hof wert, wenn er als landwirtschaftlicher Betrieb weitergeführt wird? Was wäre er wert, wenn Flächen oder Gebäude verkauft würden? Und wie lässt sich daraus eine faire Regelung für die Geschwister ableiten, die den Hof nicht übernehmen? Ein Wertgutachten liefert dafür die sachliche Grundlage – unabhängig davon, wie emotional die Übergabe im Einzelfall verläuft.
Rechtlicher Rahmen: Höfeordnung gilt in Bayern nicht
Die Höfeordnung mit ihren besonderen Regeln zur Hofübernahme durch nur einen Erben gilt ausschließlich in Nordrhein-Westfalen, Niedersachsen, Schleswig-Holstein und Hamburg. In Bayern gibt es kein vergleichbares Sonderrecht: Landwirtschaftliche Betriebe fallen hier unter das allgemeine Erb- und Vertragsrecht des BGB. Das bedeutet insbesondere, dass es keinen gesetzlich festgelegten, verminderten „Hofeswert“ als Berechnungsgrundlage für Abfindungen gibt wie in den Höfeordnungs-Ländern. Übergabe und Abfindung müssen deshalb vertraglich frei geregelt werden – meist im Rahmen eines notariellen Übergabevertrags, oft kombiniert mit Elementen des vorweggenommenen Erbausgleichs. Ob im Einzelfall zusätzliche agrarrechtliche Vorschriften greifen, etwa aus dem Grundstückverkehrsgesetz bei der Übertragung landwirtschaftlicher Flächen, prüft am besten Ihr Notar oder ein auf Agrarrecht spezialisierter Anwalt.
Zwei Werte, die auseinanderfallen können
Bei landwirtschaftlichen Flächen und Hofstellen unterscheiden wir zwischen dem Ertragswert bei fortgeführter landwirtschaftlicher Nutzung und dem Verkehrswert, wie ihn der freie Markt zahlen würde. Der landwirtschaftliche Ertragswert bildet ab, was ein Betrieb aus der Bewirtschaftung heraus nachhaltig erwirtschaften kann; er liegt bei reinen Ackerflächen häufig unter dem, was am Grundstücksmarkt – etwa für Bauerwartungsland, Aussiedlerhöfe oder durch außerlandwirtschaftliche Käufer – erzielbar wäre. Für die familieninterne Übergabe ist oft der fortführungsbezogene Wert der maßgebliche Bezugspunkt, während für die Abfindung weichender Erben durchaus auch der Verkehrswert einzelner Flächen oder Hofstellen eine Rolle spielen kann, besonders wenn Bauland- oder Gewerbepotenzial vorhanden ist. Wir stellen im Gutachten beide Betrachtungen transparent nebeneinander, statt eine Zahl ohne Kontext zu liefern.
Was zum Hof gehört – und was gesondert zu sehen ist
- Grund und Boden: Acker-, Grünland- und Waldflächen, unterschieden nach Nutzungsart und Ertragsfähigkeit (Bodenpunkte)
- Hofstelle: Wohnhaus, Stallungen, Scheunen, Maschinenhallen – Zustand und Umnutzungspotenzial
- Zahlungsansprüche und Förderrechte: werden landwirtschaftlich, aber nicht als Grundstückswert erfasst
- Lebendes und totes Inventar: Vieh, Maschinen – gehören nicht zum Immobiliengutachten
- Baurecht und Entwicklungspotenzial: etwa Aussiedlung, Umnutzung von Stallgebäuden, Photovoltaikflächen
Typische Konfliktpunkte
Abfindung weichender Erben
Geschwister, die den Hof nicht übernehmen, verzichten häufig gegen eine Abfindung auf weitere Ansprüche. Ist diese Abfindung zu niedrig angesetzt, drohen spätere Pflichtteilsansprüche oder Streit unter den Geschwistern; ist sie zu hoch, kann sie die Fortführung des Betriebs durch den Übernehmer wirtschaftlich gefährden. Ein neutral ermittelter Wert – mit klar ausgewiesener Methode – hilft, eine Lösung zu finden, die von allen Seiten nachvollzogen werden kann.
Altenteil und Wohnrecht
Häufig behalten sich die Übergeber ein Wohnrecht im Austragshaus oder eine Altenteilsleistung vor. Beides mindert den Wert für den Übernehmer und sollte im Gutachten als eigenständig bewerteter Abzug ausgewiesen werden, nicht pauschal geschätzt.
Steuerliche Fragen
Ob und in welcher Höhe bei der Übergabe Schenkungsteuer anfällt und welche Vergünstigungen für land- und forstwirtschaftliches Vermögen infrage kommen, ist eine steuerliche Frage im Einzelfall. Wir liefern die Werttatsachen; die steuerliche Gestaltung stimmen Sie bitte mit Ihrem Steuerberater ab.
Wenn der Hof teilweise oder ganz zu Wohn- oder Gewerbezwecken umgenutzt wird
Manche Höfe werden im Zuge der Übergabe nicht mehr vollständig landwirtschaftlich weitergeführt: Ein Übernehmer möchte einzelne Gebäude vermieten, eine Ferienwohnung einrichten oder Flächen für Photovoltaik oder Gewerbe verwenden. In solchen Fällen bewerten wir den Betrieb differenziert – landwirtschaftlich genutzte Teile getrennt von Flächen und Gebäuden mit anderer, oft höherwertiger Nutzung. Das ist wichtig, weil sich sonst ein rein landwirtschaftlicher Ertragswert und ein tatsächlich am Markt erzielbarer Wert unzulässig vermischen würden. Angrenzende Fragen zur Bewertung reiner Hofstellen ohne aktiven Betrieb finden Sie unter Bauernhof und Resthof bewerten.
Der Ablauf einer Hofbewertung
Nach Sichtung der Flurkarten und einer ersten Einordnung der Flächen und Gebäude vereinbaren wir einen Ortstermin auf dem Hof. Dort erfassen wir Gebäudezustand, Nutzungsart der Flächen und Besonderheiten wie Wegerechte, Wasserrechte oder Altlasten. Anschließend stellen wir den landwirtschaftlichen Ertragswert dem Verkehrswert einzelner Grundstücke gegenüber und dokumentieren beide Betrachtungen nachvollziehbar. Auf Wunsch liefern wir zusätzlich eine kurze Einschätzung möglicher Entwicklungspotenziale, etwa für eine spätere Aussiedlung oder Umnutzung, damit die Übergabe nicht nur den Status quo, sondern auch absehbare Entwicklungen berücksichtigt.
Wenn der Betrieb ganz aufgegeben wird
Manche Übergaben sind zugleich das Ende der aktiven Bewirtschaftung: Die jüngere Generation möchte den Betrieb nicht fortführen, die Flächen sollen verpachtet und die Hofstelle privat genutzt oder verkauft werden. In diesem Fall verschiebt sich der Bewertungsmaßstab spürbar in Richtung Verkehrswert, da kein Fortführungsinteresse mehr besteht, das einen Abschlag rechtfertigen würde. Ein solches Gutachten ähnelt dann eher einem klassischen Verkehrswertgutachten für ein größeres, gemischt genutztes Grundstück als einer reinen Hofbewertung.
Bezug zur Erbfolge
Wird die Hofübergabe nicht zu Lebzeiten, sondern erst im Erbfall vollzogen, gelten grundsätzlich dieselben Bewertungsfragen – nur mit dem Todestag statt eines vereinbarten Übergabetermins als Stichtag. Einen Überblick zur Bewertung im Erbfall allgemein finden Sie unter Gutachten bei Erbschaft und Schenkung. Bei einer Übergabe zu Lebzeiten empfiehlt sich zusätzlich eine frühzeitige Abstimmung mit einem Notar, damit Übergabevertrag, Abfindungsregelung und – falls gewünscht – ein Testament aufeinander abgestimmt sind.
Welche Unterlagen wir brauchen
- Flurkarten und Grundbuchauszüge aller Flurstücke
- Nutzungsübersicht: Acker, Grünland, Wald, Hofstelle, Gebäude
- Angaben zu Pachtverhältnissen, Förderrechten und Zahlungsansprüchen
- Baupläne und Baujahre der Hofgebäude, bekannte Modernisierungen
- Vorstellungen zu Abfindung, Altenteil und Wohnrecht, soweit schon besprochen
Praxistipp: Klären Sie mit allen Geschwistern frühzeitig, ob es um den Fortführungswert für den Übernehmer oder um den Verkehrswert für eine faire Abfindung gehen soll. Beide Fragen brauchen unterschiedliche Antworten – ein Gutachten kann beide liefern, aber nicht ungefragt die richtige auswählen.